期權(quán) 企業(yè)風(fēng)險管理中的戰(zhàn)略工具箱
在現(xiàn)代復(fù)雜多變的商業(yè)環(huán)境中,不確定性已成為企業(yè)運(yùn)營的常態(tài)。價格波動、匯率起伏、利率調(diào)整以及供應(yīng)鏈中斷等風(fēng)險無處不在,對企業(yè)利潤、現(xiàn)金流乃至生存構(gòu)成嚴(yán)峻挑戰(zhàn)。傳統(tǒng)的風(fēng)險管理工具,如期貨或遠(yuǎn)期合約,雖能鎖定價格或?qū)_風(fēng)險,但其剛性結(jié)構(gòu)往往在規(guī)避風(fēng)險的同時也放棄了潛在的機(jī)遇。而期權(quán),作為一種非對稱的金融衍生品,正以其獨(dú)特的靈活性和策略性,成為現(xiàn)代企業(yè)風(fēng)險管理的核心工具之一,幫助企業(yè)在防御風(fēng)險與捕捉機(jī)遇之間實(shí)現(xiàn)精妙平衡。
一、 理解期權(quán):賦予權(quán)利而非義務(wù)
期權(quán)本質(zhì)上是一份合約,賦予持有者在未來某一特定日期或之前,以特定價格(行權(quán)價)買入或賣出某種標(biāo)的資產(chǎn)的權(quán)利,但并非義務(wù)。這種“權(quán)利而非義務(wù)”的特性是期權(quán)區(qū)別于其他衍生工具的關(guān)鍵。企業(yè)通過支付一筆相對較小的權(quán)利金,便購買了一份“保險”或一個“機(jī)會”。
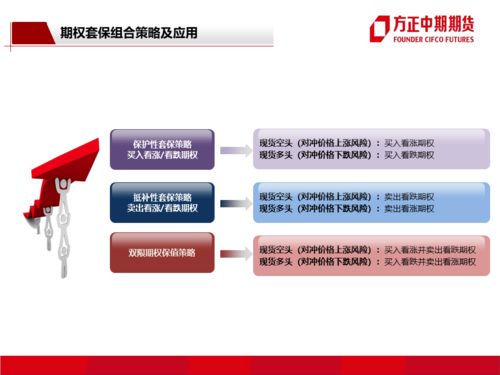
- 看漲期權(quán):賦予企業(yè)以固定價格買入標(biāo)的資產(chǎn)(如原材料、外匯、股票等)的權(quán)利。當(dāng)企業(yè)擔(dān)心未來采購成本上升時,購買看漲期權(quán)可以鎖定最高成本,同時保留價格下跌時以更低市場價格采購的靈活性。
- 看跌期權(quán):賦予企業(yè)以固定價格賣出標(biāo)的資產(chǎn)的權(quán)利。當(dāng)企業(yè)持有資產(chǎn)(如產(chǎn)成品、外匯收入、投資組合)并擔(dān)心其價格下跌時,購買看跌期權(quán)可以鎖定最低售價,為資產(chǎn)價值提供下行保護(hù),同時若價格上漲仍可享受增值收益。
二、 核心應(yīng)用場景:從成本控制到戰(zhàn)略布局
- 鎖定成本與保障利潤
- 原材料采購:制造企業(yè)未來需要采購大宗商品(如銅、石油)。購買該商品的看漲期權(quán),可以防范價格上漲風(fēng)險。若市價飆升,企業(yè)可行權(quán)以較低的鎖定價格采購;若市價下跌,則可放棄行權(quán),直接在市場上低價購買,僅損失權(quán)利金。這比使用期貨合約(無論市價漲跌都必須以約定價格交易)更為靈活。
- 產(chǎn)品銷售:農(nóng)產(chǎn)品或能源生產(chǎn)企業(yè),其產(chǎn)品價格波動劇烈。通過購買看跌期權(quán),可以為未來的產(chǎn)出設(shè)定一個最低銷售價格保障(即“地板價”),確保基礎(chǔ)利潤,同時不限制價格上漲帶來的額外收益。
- 管理匯率與利率風(fēng)險
- 涉外業(yè)務(wù):對于有外匯收入(如出口商)或支出(如進(jìn)口商、有外債的企業(yè))的企業(yè),匯率波動直接影響利潤。企業(yè)可購買相應(yīng)外匯的看漲或看跌期權(quán)來對沖風(fēng)險。例如,一家預(yù)計未來將收到美元的出口商,可購買美元看跌期權(quán)(或本幣看漲期權(quán)),為美元收入設(shè)置一個最低兌換底價。
- 債務(wù)管理:企業(yè)可利用利率期權(quán)(如利率上限、下限或雙限)來管理浮動利率債務(wù)的成本。購買利率上限期權(quán),可以為企業(yè)的最高融資成本設(shè)置一個“天花板”。
- 保護(hù)投資與并購活動
- 股權(quán)投資:企業(yè)持有的股票投資組合,可使用股指期權(quán)進(jìn)行對沖,防范系統(tǒng)性市場下跌風(fēng)險。
- 并購交易:在醞釀并購時,收購方可以使用股票期權(quán)來鎖定目標(biāo)公司的股價,或?qū)_因消息泄露導(dǎo)致自身股價波動的風(fēng)險,為交易順利進(jìn)行提供保障。
4. 創(chuàng)造戰(zhàn)略性收益與機(jī)會管理
期權(quán)不僅用于防御,也可主動創(chuàng)造價值。例如,企業(yè)持有閑置資金時,可通過“備兌開倉”策略(持有資產(chǎn)并賣出該資產(chǎn)的看漲期權(quán))獲得權(quán)利金收入,增強(qiáng)資產(chǎn)回報。在項(xiàng)目投資(如礦業(yè)、研發(fā))中,企業(yè)可將初始投入視作購買了一個“實(shí)物期權(quán)”,獲得在未來某個時點(diǎn)根據(jù)市場情況決定是否擴(kuò)大、延遲或放棄項(xiàng)目的權(quán)利,這提升了投資決策的靈活性,符合戰(zhàn)略管理的需要。
三、 優(yōu)勢與挑戰(zhàn):精細(xì)化管理的要求
優(yōu)勢:
- 風(fēng)險不對稱性:損失有限(最大為權(quán)利金),收益潛力理論上無限(看漲)或可鎖定(看跌)。
- 策略靈活性:可根據(jù)風(fēng)險偏好和市場觀點(diǎn),組合出多種策略(如價差、跨式、鞍式等),實(shí)現(xiàn)從完全對沖到增強(qiáng)收益的不同目標(biāo)。
- 預(yù)算明確性:權(quán)利金是已知的、確定的初始成本,便于財務(wù)規(guī)劃。
挑戰(zhàn)與注意事項(xiàng):
- 定價與模型復(fù)雜性:期權(quán)定價(如布萊克-斯科爾斯模型)依賴波動率等假設(shè),理解其原理和局限性至關(guān)重要。
- 流動性風(fēng)險:某些場外期權(quán)或非標(biāo)準(zhǔn)期權(quán)可能流動性不足,難以平倉。
- 對手方信用風(fēng)險:尤其是在場外交易中,需評估交易對手的履約能力。
- 管理認(rèn)知與內(nèi)控:企業(yè)需建立明確的風(fēng)險管理政策、授權(quán)體系,并對相關(guān)財務(wù)和業(yè)務(wù)人員進(jìn)行專業(yè)培訓(xùn),防止將期權(quán)用作投機(jī)工具而非對沖工具。
四、 結(jié)論:融入企業(yè)全面風(fēng)險管理框架
期權(quán)不應(yīng)被孤立地視為一種復(fù)雜的金融工具,而應(yīng)被系統(tǒng)性地整合進(jìn)企業(yè)的全面風(fēng)險管理(ERM)框架之中。有效的應(yīng)用始于清晰的風(fēng)險識別與量化,繼而是基于企業(yè)戰(zhàn)略目標(biāo)和風(fēng)險承受能力制定對沖策略。財務(wù)部門與業(yè)務(wù)部門必須緊密合作,確保期權(quán)策略與實(shí)際的經(jīng)營風(fēng)險(如采購計劃、銷售合同、外匯敞口)精準(zhǔn)匹配。
總而言之,期權(quán)為企業(yè)提供了一種精細(xì)化的風(fēng)險管理手段。它如同一個多功能戰(zhàn)略工具箱,使企業(yè)能夠以可預(yù)測的成本,主動塑造自身的風(fēng)險輪廓,在波詭云譎的市場中既守護(hù)價值底線,又不失進(jìn)取契機(jī)。成功的關(guān)鍵在于深刻理解其本質(zhì),審慎評估自身需求,并實(shí)施嚴(yán)格的治理與控制,最終將金融工具的智慧轉(zhuǎn)化為企業(yè)穩(wěn)健發(fā)展的持久動力。
最新產(chǎn)品